商场B1层的暗战:20亿估值的一栗nutco,精品烘焙需要重新认识的邻居
商场里最危险的对手,可能不在你的同行名单上。
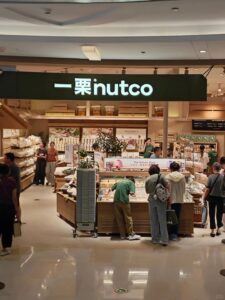
2025年1月,北京朝阳合生汇B1层,一家叫「一栗nutco」的店开业了。
没人想到,这家投了600万、从沈阳走出来的炒货店,开业首月营收就冲到620万元,成了合生汇新晋的排队王。
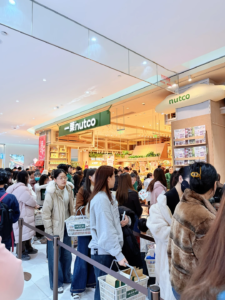
这不是一个突然冒出来的网红品牌。一栗的起点,要倒推到2008年的沈阳街头。
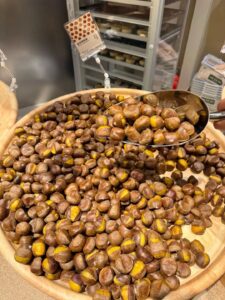
那一年,它还是一家以现炒迁西板栗为主的传统炒货小作坊。此后十几年,一栗在东北三省默默耕耘,到2025年5月,已经在东北开出80余家直营连锁门店。
这个阶段的一栗,本质上是一个区域坚果炒货品牌,很多人看到的是一栗2025年在北京的一炮而红,但忽略了此前17年在东北的蛰伏。这17年不是小富即安的等待,而是一栗核心能力的沉淀期——它至少打磨了三件构成自身护城河的东西。
第一,坚果供应链的深度把控能力。东北是中国坚果炒货的消费大省,消费者对坚果的品质、价格、新鲜度极其敏感。一栗在东北17年,从一家街边板栗摊做到80家直营店,背后是对坚果原料采购、品控、存储、损耗管理的全链条打磨。
第二,现制工艺的标准化积累。这个过程没有捷径,只能靠一家店一家店地试、一个批次一个批次地调。这种现制工艺的标准化能力,是一栗后来能同时驾驭烘焙、坚果酱、饮品等多品类现场制作的底层能力。
第三,直营连锁的管理体系。80家直营店全部在东北,意味着一栗搭建了一套完整的直营管理体系——人员培训、门店运营、品质巡检、库存管理、会员体系。直营模式的好处是控制力强,但代价是管理复杂度高、扩张速度慢。一栗用17年时间把这套体系跑通,是它后来敢走出东北、进入一线城市的管理底气。
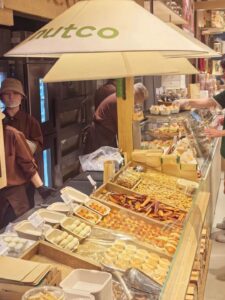
真正的转折发生在2024年底到2025年初。一栗完成了一次彻底的品牌升级——从单一现炒板栗店,转型为整合烘焙、干果、休闲零食、坚果炒货、果酱、乳制品、奶茶果汁、甜点冰淇淋八大品类的新鲜零食集合店。北京合生汇首店,就是这个新模型的第一次公开亮相。
一炮而红之后,一栗的扩张速度明显加快。2026年4月,全国门店数接近百家;2026年7月17日,一栗在深圳万象天地开出华南首店,正式走出北方大本营。
至此,从沈阳街边板栗摊到一线城市核心商圈,一栗nutco用了17年完成三级跳。
很多人第一次听到一栗nutco,会下意识把它归为炒货品牌或零食品牌。但走进门店你会发现,这个标签远远装不下它。
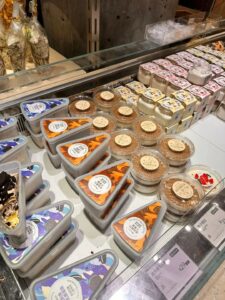
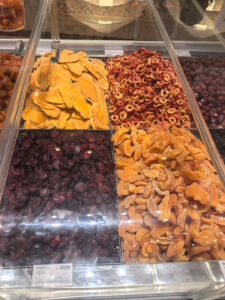
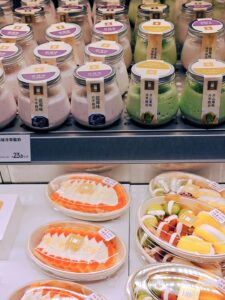
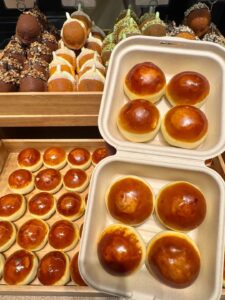
透明玻璃柜台里摆着当天出炉的面包,旁边的设备还在运转,员工正在现场给面包刷黄油。另一侧台面上,几罐刚磨好的坚果酱旁边竖着一块小牌子:当日鲜磨。再往里走,现烤板栗、板栗冰淇淋、现磨饮品、果干肉脯……一个不到200平米的空间里,塞下了八个品类。
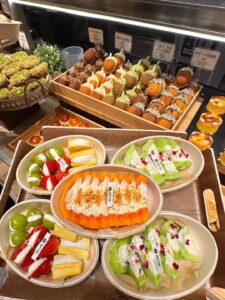
一栗nutco的核心差异化是板栗矩阵。
板栗是一个非常特殊的品类。它是中国消费者最熟悉的传统零食之一,糖炒板栗的香气几乎是中国人的集体记忆——秋冬时节,街边的糖炒栗子摊是很多城市的标配。但恰恰因为太熟悉、太传统,板栗一直没有形成真正意义上的全国性品牌。消费者知道迁西板栗好,但说不出一个板栗品牌的名字。
一栗nutco恰恰是从这个有品类无品牌的赛道里长出来的。它从现炒板栗起家,17年时间把板栗这个最传统的品类做成了自己的独家心智。更关键的是,一栗nutco没有把板栗局限在秋冬糖炒栗子这个季节性场景里,而是把它做成了全年的产品矩阵——现烤板栗、板栗冰淇淋、板栗烘焙品。这种传统品类现代化、季节性产品全年化的能力,是一栗nutco从17年板栗深耕中长出来的独特优势。
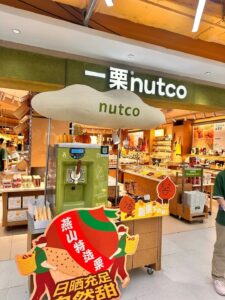
构成客流引擎的,是烘焙+饮品+坚果的组合拳。
这套组合的精妙之处在于:引流款负责流量,利润款负责赚钱,心智款负责差异化,关联款负责提升客单和停留。四个角色互相带动,形成一个自循环的品类生态。这不是什么都卖一点的杂货铺,而是一套经过设计的品类组合。
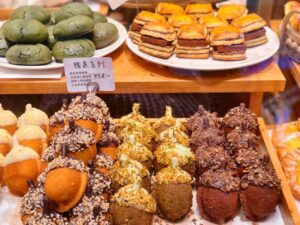
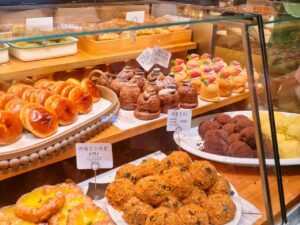
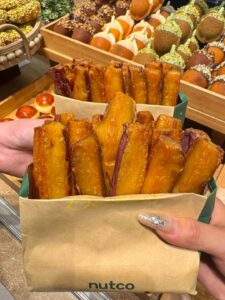
但一栗nutco真正的核心竞争力,不是品类组合本身,而是它把现场制作变成了一套信任机制。
一瓶现磨开心果果酱卖68元,比超市同类产品贵出一大截。消费者为什么愿意买单?因为消费者亲眼看到了原料、看到了研磨过程、看到了当日鲜磨的牌子。你看着我做这五个字,本质上是在解决一个问题:消费者对工业化食品的信任危机。
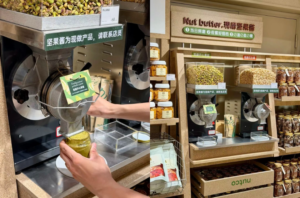
当新鲜从一句口号变成一个可视的过程,消费者的信任成本就大幅降低了。
这也是为什么一栗nutco坚持大部分产品在门店精加工。重后厨不是为了让产品更好吃(中央工厂的品控可能更稳定),而是为了让现场制作这个信任机制成立。后厨在这里不是成本中心,而是信任的生产车间。
当然,这套模型也有它的脆弱性。
一栗的板栗矩阵是独家心智,但也是天花板——板栗是一个有明显季节性和区域性的品类,在北方有深厚的消费基础,但在南方市场的接受度还需要验证。当一栗从东北走向全国,板栗能否继续承担心智款的角色,是一个未知数。
一栗nutco的单店模型,和现制零售行业的主流逻辑有一个根本性的不同。
目前烘焙连锁的主流模式是中央工厂+门店简单加工:面团在中央工厂完成基础发酵和成型,冷链配送到门店,门店只负责最后醒发和烘烤。这种模式的好处是标准化程度高、门店人效高、后厨面积小;代价是产品的现做感被削弱,消费者越来越难感知到新鲜。
一栗nutco走的是另一条路。据公开信息,一栗nutco约70%的产品在门店完成精加工。这意味着它的门店后厨面积更大、设备投入更高、对门店员工的技能要求也更高。北京合生汇店单店投入600万,其中相当一部分花在了后厨设备和现场制作线上。
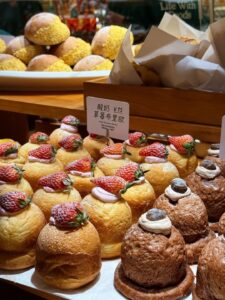
这种重后厨模式为什么能成立?关键在于三个变量的叠加。
第一,多品类共享后厨产能。一栗nutco的八大品类不是各自为政,而是共享同一套现场加工体系。烤炉可以烤板栗、也可以烤面包;研磨设备可以磨坚果酱、也可以做饮品基底;冷链柜同时存放乳制品、甜点和半成品。多品类共享,把单店的设备利用率拉到了一个单一品类店很难达到的水平。
第二,高频饮品拉客流,低频礼盒拉客单。一栗nutco的产品组合经过精心设计:现制饮品和现烤烘焙是高频引流款,客单价低但购买频次高;坚果酱、礼盒装是低频高客单款,毛利空间大。据联商网援引的市场人士信息,一栗2025年营收约5亿元,净利润率在10%-15%之间。这个净利率水平,在现制零售行业里不算低。
第三,直营模式保证品控和模型迭代。一栗目前的近百家门店全部为直营,没有开放加盟。直营模式的好处是品控标准统一、模型迭代速度快——总部可以直接调整每家店的品类结构、价格带、出品标准,不需要通过加盟商层层传导。对一个还在验证模型的新品牌来说,直营是最稳妥的选择;但代价是扩张速度慢、资金占用大,这也是一栗需要融资的核心原因之一。
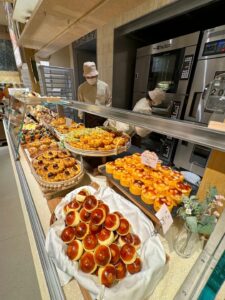
但这个模型的瓶颈也很明显。重后厨意味着每开一家新店,都需要一支能同时驾驭烘焙、坚果加工、饮品制作的多技能团队——这种人才的培养周期远长于普通奶茶店或面包店的店员。这也是为什么一栗在东北蛰伏了17年才敢走出山海关,可能也是资本在A轮估值上犹豫不决的原因之一:模型在沈阳和北京跑通了,但能不能在深圳、成都、杭州快速复制,还需要时间验证。
一栗nutco的融资故事,本身就是一堂关于新鲜零食赛道天花板的公开课。
据36氪报道,一栗nutco在A轮融资中给出的估值要价是20亿元。报价已出,但案子迟迟没有落地。吸引的资本包括红杉、互联网巨头旗下投资部门等,但截至2026年7月,一栗、几多全、金粒门这三个新鲜零食代表品牌,均未有明确的A轮融资消息传出。
20亿估值贵不贵?要看和谁比。
如果和新茶饮比,20亿估值不算夸张——喜茶、奈雪的估值都曾远超这个数字。但新茶饮的单店模型经过了多年跨区域验证,供应链高度标准化,门店复制难度相对可控。
如果和烘焙品牌比,20亿估值就需要仔细掂量了。鲍师傅在巅峰时期估值曾达到百亿级别,但随后经历了估值回调;墨茉点心局、虎头局渣打饼行等新中式烘焙品牌,更是在资本热潮后迅速降温,之后网红新中式品牌更是出现大规模关店潮。烘焙行业的教训很清楚:单店模型好看不等于可规模化,区域火爆不等于全国通吃。
一栗nutco的最终价值,取决于三个核心问题的持续验证。
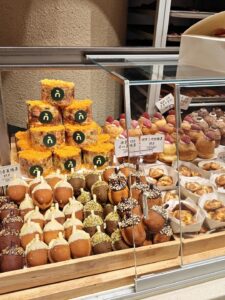
第一,单店模型的跨区域可复制性。北京合生汇店首月620万的成绩为一栗赢得了大量关注,但合生汇本身就是北京年轻人聚集的顶级商圈,B1层的客流密度远超普通商场。资本需要验证的是:一栗nutco在沈阳的老店、在深圳的新店,以及未来进入更多城市后,能否持续达到相近的坪效水平。由于重后厨模式对团队和供应链的要求更高,跨区域复制的难度和调整成本也相应更大,这需要更多门店、更长时间的数据来验证。
第二,品类天花板与多品类的平衡。新鲜零食的市场空间有多大,是资本关心的第二个问题。坚果炒货是一个传统品类,市场规模不小但增长相对有限;现制烘焙和饮品是大赛道,但一栗nutco在这两个品类里都不是专业选手。八大品类的复合模型,一方面提供了多元化的收入来源和更丰富的消费场景,另一方面也面临着品类深度的挑战——每个品类都要做到足够好,才能支撑消费者的持续复购。资本需要看到数据证明:复合店的客单价和复购率,确实优于单一品类店,多品类的协同效应能够抵消管理复杂度增加带来的成本。
第三,烘焙线的战略定位与增长潜力。一栗nutco的烘焙产品目前主要承担引流功能——用现烤面包的香气吸引客流,用现场制作的画面强化品牌心智。但烘焙本身是一个高度竞争、毛利相对有限的品类。对一栗nutco来说,烘焙线未来有两种可能的走向:一是继续作为引流和品牌心智的支撑,与坚果、饮品形成协同;二是逐步发展为独立的增长曲线,在产品研发、供应链和品牌心智上建立更强的竞争力。不同的定位,决定了一栗nutco未来的增长空间和资源投入方向,这也是资本在长期评估中需要持续观察的。
这个从沈阳走出来的品牌,到底是下一个区域之王,还是真正的全国性玩家?这个问题的答案,需要一栗nutco用更多城市、更多门店、更长时间的数据来回答。
新鲜喊了十几年,为什么消费者越来越不信?
烘焙行业把现烤短保无添加说了十几年,但消费者的感知反而越来越麻木。原因不复杂:现烤发生在后厨,消费者看不到;短保印在包装上,消费者不会特意去看;无添加是一句口号,消费者无法验证。当新鲜只停留在语言层面,它就只是一个营销词汇。
一栗nutco的做法是把新鲜做得可见——透明操作台、运转的设备、员工现场刷黄油的动作、顾客亲眼看见的研磨。这些不是生产流程的附带品,而是信任的生产过程。
你的新鲜,如果消费者看不见,那就等于没有建立起来。
品类聚焦是铁律,还是一种特定条件下的选择?
烘焙业一直信奉专注才能专业,单品才能打爆。从鲍师傅的肉松小贝到虎头局的麻薯,成功案例似乎都在验证聚焦的正确性。但一栗nutco证明了另一种可能:在特定条件下,多品类复合不仅不会稀释品牌,反而能提升坪效和客单。
所以真正的问题不是该不该扩品类,而是你的能力能不能撑住新增的品类。聚焦是一种选择,多品类也是一种选择,关键在于能力是否匹配——当能力能支撑多品类时,单一品类可能反而限制了增长空间。
中央工厂是规模化的唯一答案,还是另一种路径的盲区?
烘焙连锁的主流逻辑是中央工厂降本提效,门店只做最后简单加工。这个逻辑在过去二十年被反复验证,也造就了一批全国性连锁品牌。
但一栗nutco的重后厨模型提醒我们:规模化不是只有一条路。当现场感本身就是产品的核心卖点时,重后厨不是成本,而是投资——它投资的是消费者的信任,而信任可以转化为更高的客单价和复购率。
两种模式没有绝对好坏,只有适配不适配。真正需要警惕的是模式和卖点错配:当现烤只发生在最后一步加热,消费者的感知就会很弱;当重后厨支撑的是性价比定位,高成本就撑不住低客单。